La brecha previsional del sistema obligatorio y el arbitraje tributario frente al costo de postergar el ahorro patrimonial.
Creer que un sueldo de seis cifras y cotizar sin interrupciones te garantizan un retiro digno en México es el autoengaño financiero más costoso de la vida corporativa. El sistema previsional se diseñó con un sesgo asistencialista enfocado en blindar los salarios mínimos, mientras a cualquier profesionista que supere el límite legal de cotización le corta el flujo con una tijera implacable. Mi postura es tajante: asumir que la empresa y el Seguro Social cuidarán tu vejez mientras ignoras la ley fiscal es un error de novato que destruye patrimonio.
El estrangulamiento tiene nombre y número de ley: el artículo 28 de la Ley del Seguro Social topa la cotización obligatoria a 25 Unidades de Medida y Actualización (UMA). Quien percibe 150 mil o 250 mil pesos mensuales aporta exactamente lo mismo que quien gana 90 mil; todo peso ganado por encima de esa cota queda completamente desprotegido. El resultado matemático es un barranco: mientras la base laboral aspira a tasas de reemplazo del 70%, el profesionista consolidado cae a tasas miserables del 10% al 20% de su último cheque devengado.
EL ARBITRAJE DEL ARTÍCULO 151
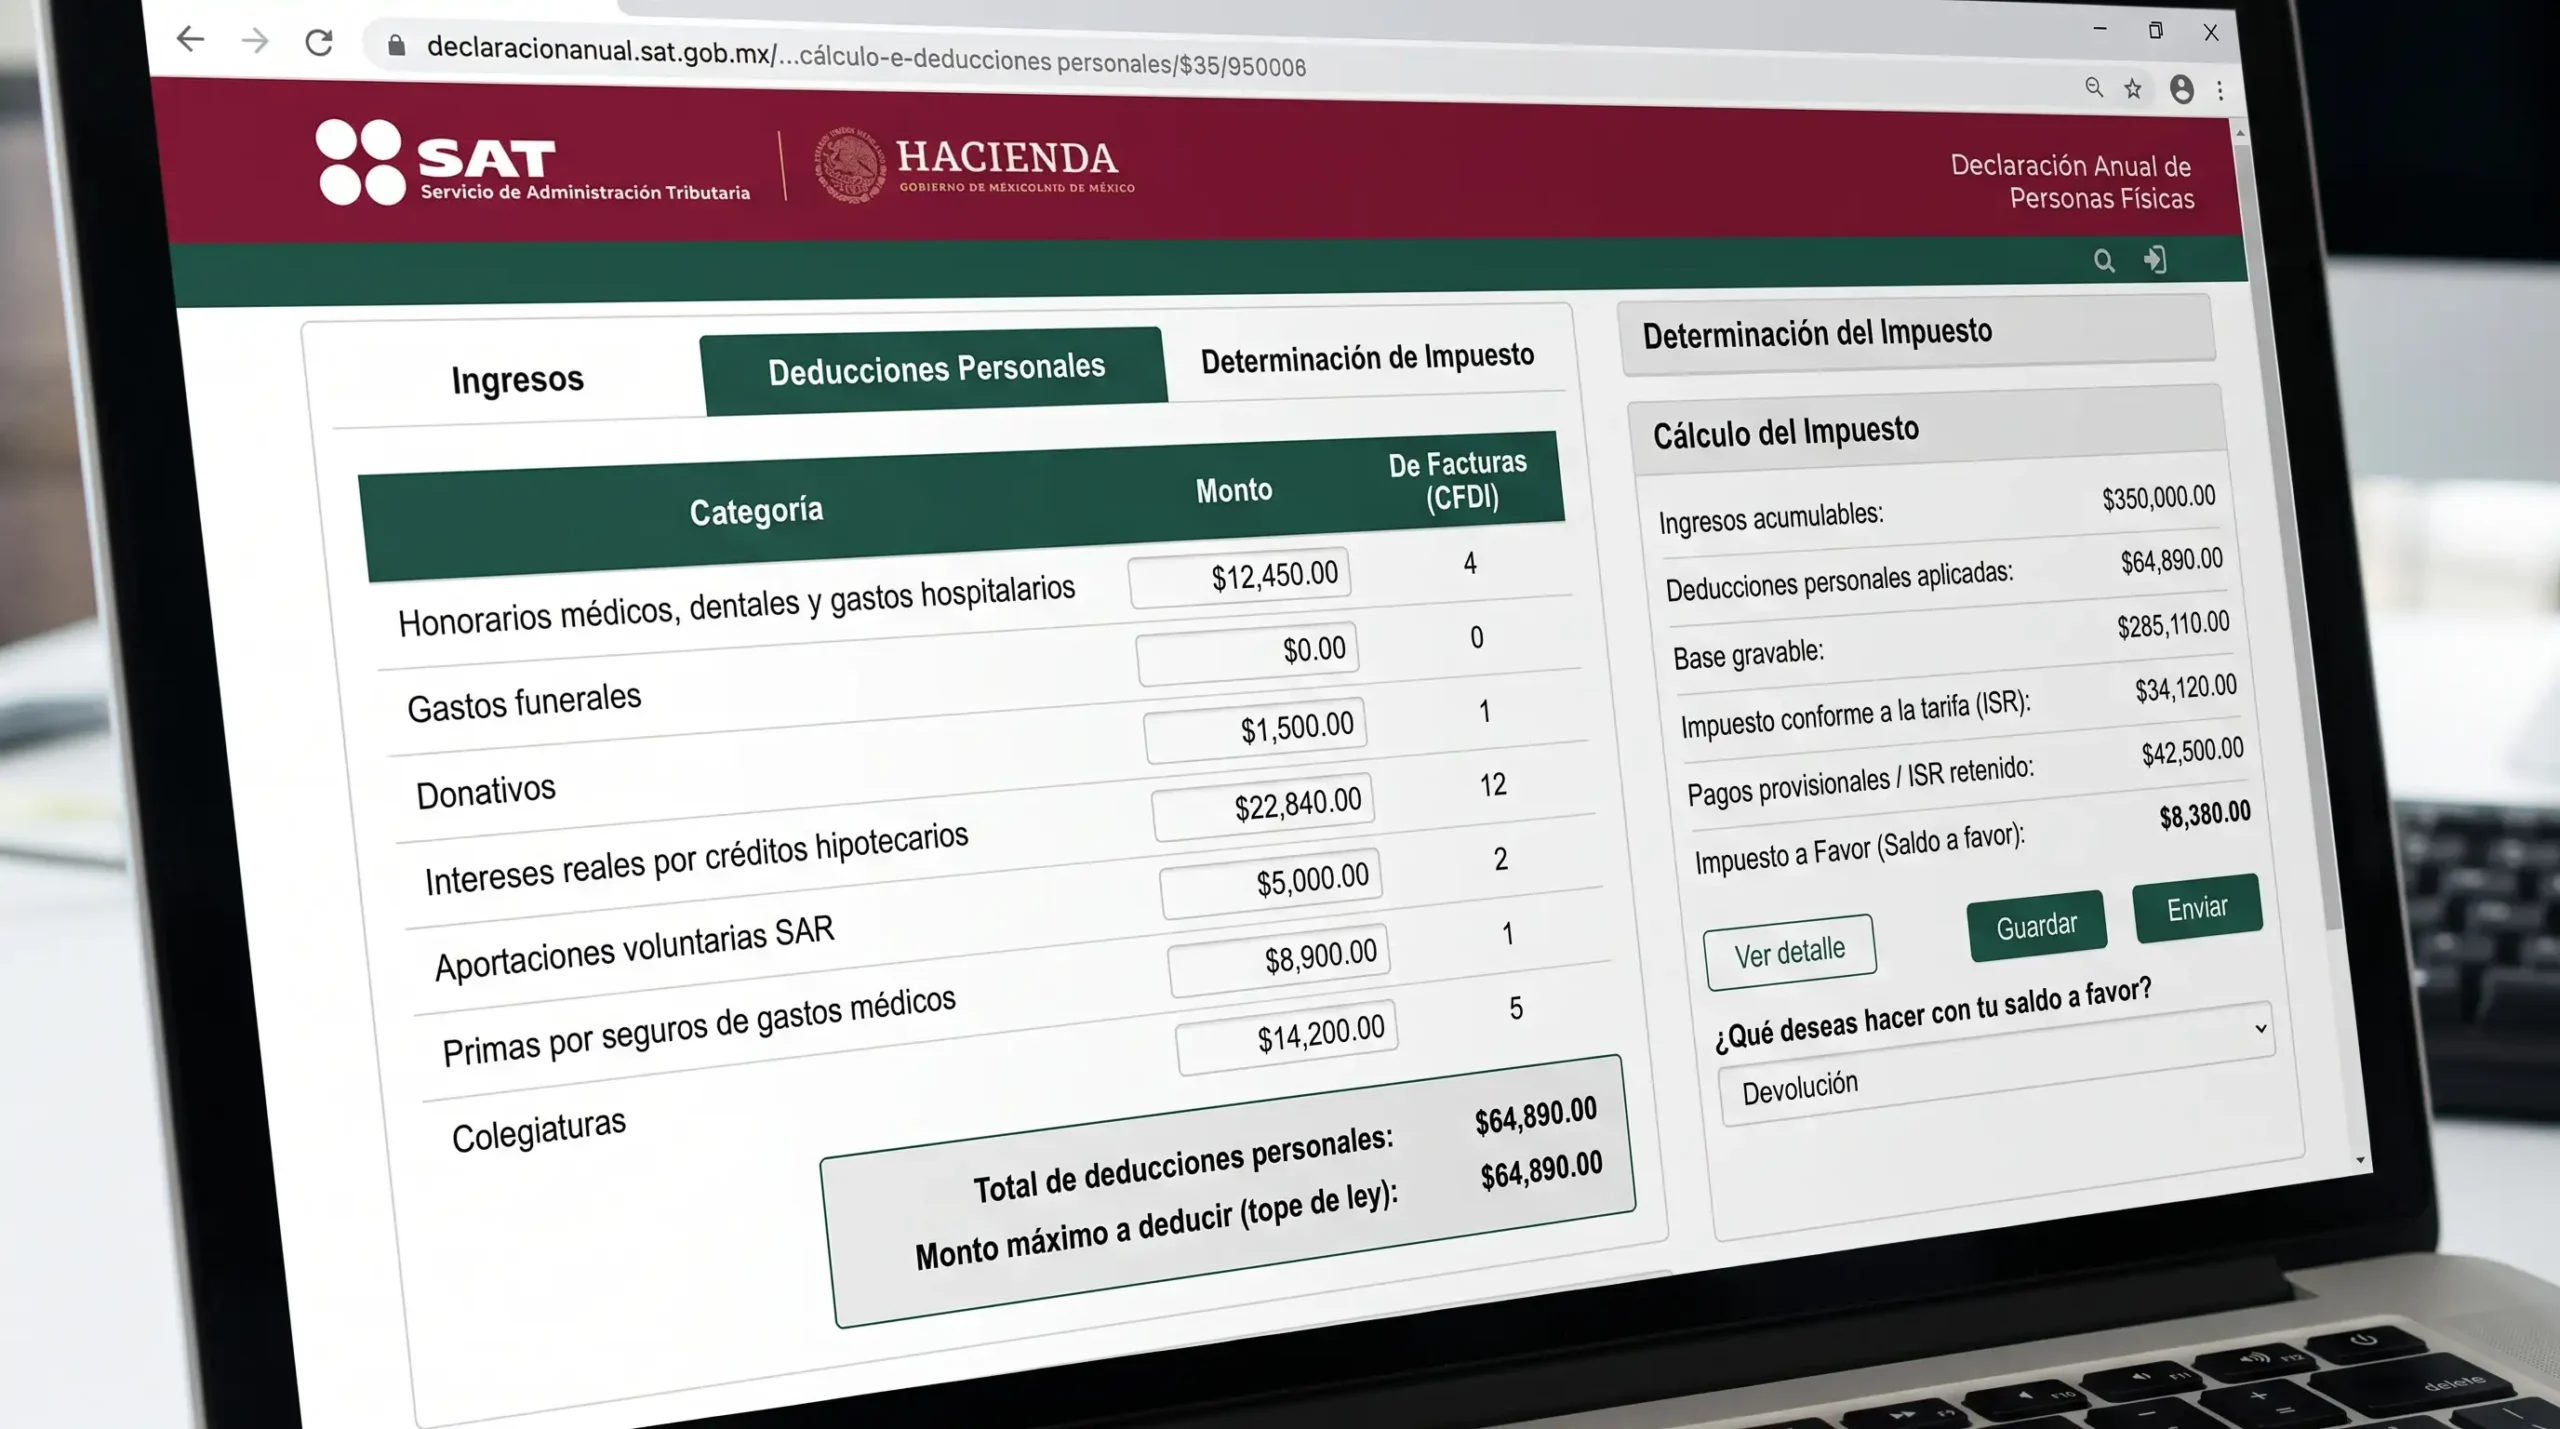
Para frenar esta caída libre, el artículo 151, fracción V de la LISR ofrece un blindaje que la mayoría de los contribuyentes desaprovecha por pura negligencia operativa. Permite deducir de tu ingreso anual acumulable el menor entre el 10% de tus ingresos o cinco UMAs anualizadas en una canasta totalmente autónoma que no compite con gastos médicos ni colegiaturas. En los tramos superiores de la tarifa, esto significa arrancarle al fisco un retorno asegurado de hasta el 35% sobre capital propio en cada declaración anual.
La penalización real de diferir el arranque se manifiesta al cruzar los 40 años: mantener diez mil pesos mensuales desde los treinta acumula más de 21.5 millones de pesos a una tasa conservadora del 8%, donde más del ochenta por ciento del saldo proviene del interés compuesto; esperar a los 48 años para abrir el plan exige fondear más de cincuenta y un mil pesos mensuales para aspirar al mismo capital final. Esa sobrecarga mensual de más de 612 mil pesos al año rebasa con creces el tope de cinco UMAs deducibles, obligando a fondear el sesenta y cinco por ciento del esfuerzo con dinero que ya no recibe un solo peso de devolución fiscal.
¿Bajo qué arquitectura fiscal operas tu capital a largo plazo?
Toca cada instrumento legal para auditar su tratamiento impositivo:
Deducción directa en el ejercicio sobre el tramo marginal de ISR y retiro exento a los 65 años hasta 90 UMAs en liquidación única.
Estímulo con tope fijo de 152 mil pesos anuales; funciona únicamente como diferimiento impositivo que acumula como ingreso al liquidar.
Aportación con recursos netos de nómina sin deducción de entrada, pero con exención sobre ganancias de capital tras cinco años de permanencia.
La trampa adicional radica en cómo se gestiona el cheque de devolución. Quien disuelve el saldo a favor devuelto en abril en cenas, vacaciones o gastos corrientes mutila la mecánica de capitalización: canalizar esa inyección fiscal sistemáticamente hacia el fondo genera más de seis millones de pesos adicionales de patrimonio final sin extraer un solo centavo extra del sueldo mensual.
¿Cuánto margen te arrebata la estructura del administrador?
Toca cada modelo de administración para evaluar comisiones y arrastre de capital:
Acceso directo a fondos cotizados globales; sin comisión anual por saldo bajo custodia y máxima libertad de aportación periódica.
Gestión automatizada por ciclo de vida; flexibilidad para pausar aportaciones y comisiones estables sobre monto administrado.
Inembargabilidad legal y suma asegurada garantizada frente a pasivos comerciales, mermada por altos costos de adquisición y primas forzosas.
Sigue leyendo: La fractura generacional en el ahorro para el retiro en México
Sigue leyendo: Cómo auditar tus deducciones para maximizar la devolución del SAT
Asumir que un buen ingreso actual resuelve el retiro sin activar el Artículo 151 demuestra que la complacencia financiera cobra la factura más cara cuando ya no queda tiempo para remediarla.
Redacción Knews