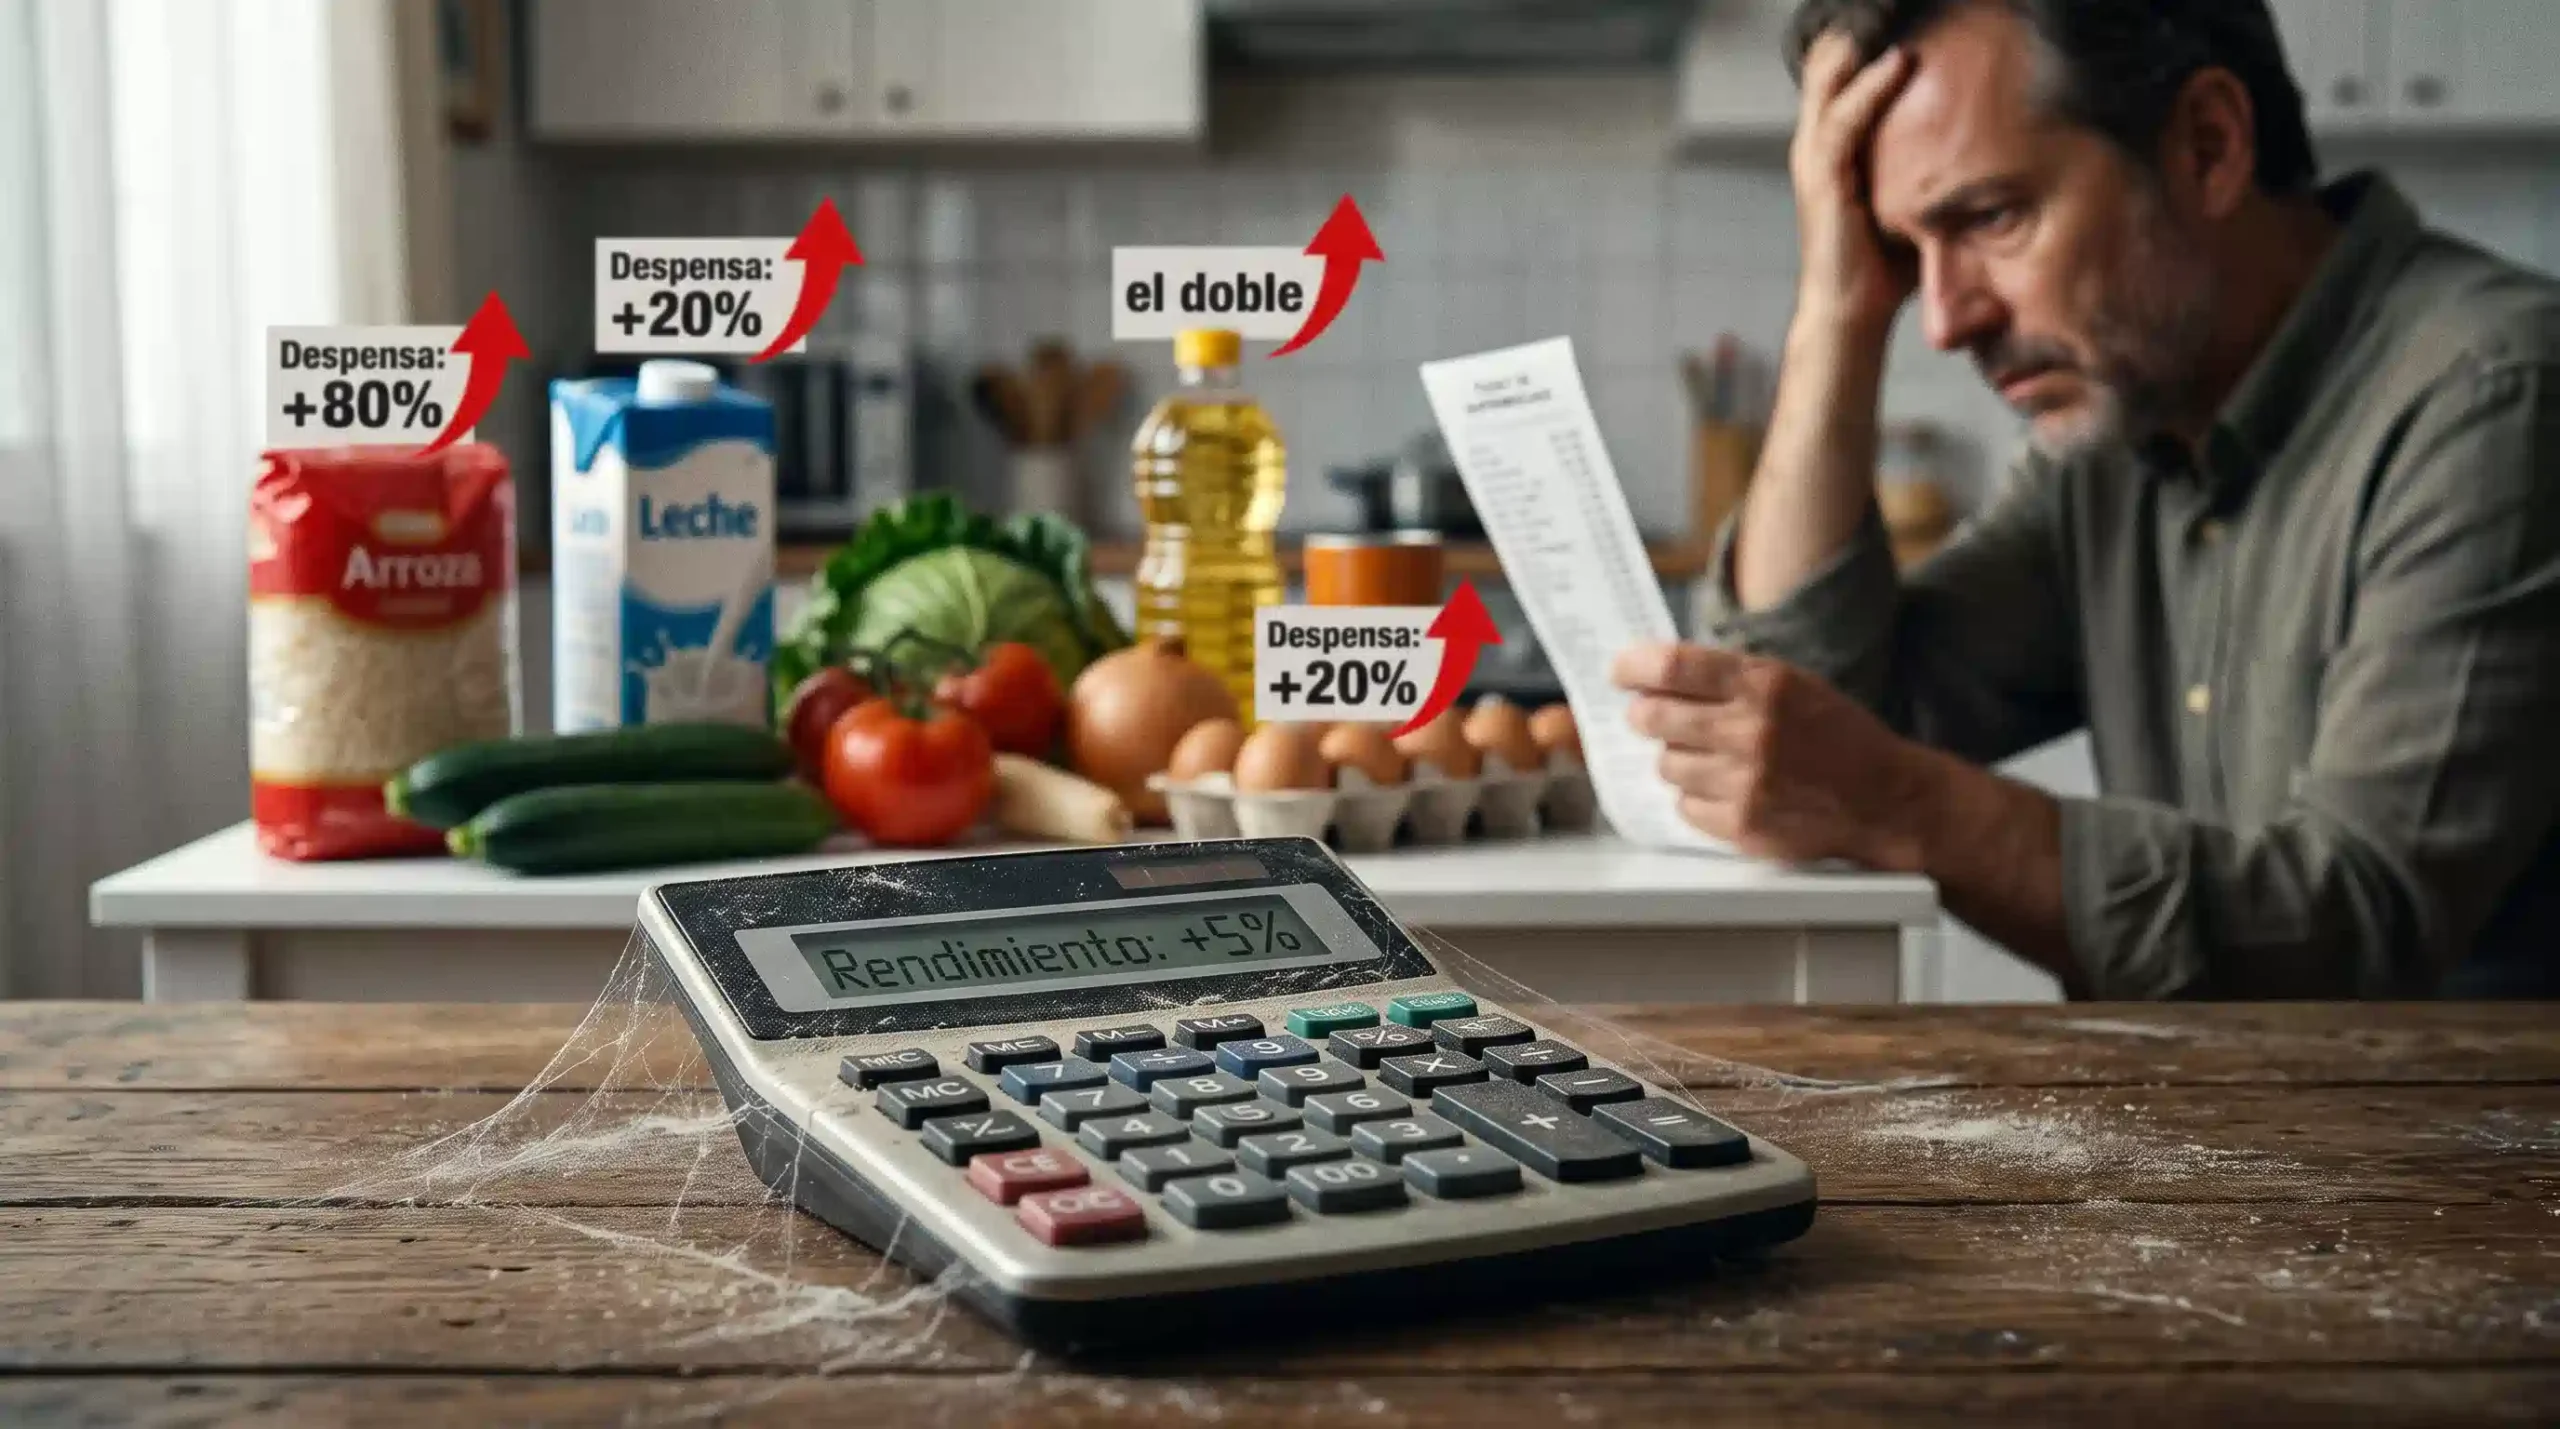
Celebrar que una aplicación digital te deposite unos cuantos pesos diarios de rendimiento a la vista mientras el kilo de aguacate y el recibo de la luz suben el doble es el consuelo financiero más ingenuo de nuestra generación.
Nos acostumbramos tanto a que la banca tradicional nos castigara con cero ganancias por guardar la quincena que la primera plataforma en prometer dos dígitos de tasa anual desató una euforia colectiva en redes. Quien entra después del furor inicial comete un error de novato: el saldo verde en pantalla maquilla una pérdida constante de poder adquisitivo frente al mostrador comercial.
La regla de supervivencia aquí es elemental. Salir de la trampa psicológica de los centavos diarios y auditar el costo neto del dinero antes de cantar victoria frente a una pantalla de teléfono.
AUDITORÍA DE RENDIMIENTO REAL
Lo que vale cada peso de esfuerzo es la tasa real después de impuestos. Ver crecer el balance nominal mientras el precio de los servicios básicos avanza al triple cambia cualquier cálculo de ahorro a largo plazo.
El engaño, en cambio, está en la letra chiquita: mientras la tasa nominal presume doble dígito, la retención provisional de impuestos y una inflación de alimentos superior al siete por ciento anual neutralizan por completo la ganancia sobre el saldo promedio. Quien mantiene cien mil pesos estacionados descubre al final del ciclo que su dinero compra exactamente la misma despensa que el año pasado, pero ahora con obligaciones de reporte fiscal que nadie explicó al tramitar la tarjeta.
¿Cómo distribuyes tu liquidez frente a la inflación?
La estructura de estacionamiento de capital define cuánto margen de maniobra conservas mes con mes.
Disponibilidad inmediata para imprevistos diarios a costa de una tasa que apenas empata el incremento del costo de vida en alimentos.
Bloqueo del capital a 28 o 90 días para amarrar rendimiento real positivo, eliminando la tentación de gastar el saldo disponible en pantalla.
Diversificación fuera de pesos para blindar el balance familiar frente a saltos imprevistos en el tipo de cambio y devaluación de la moneda.
Sigue leyendo: La brecha entre querer ahorrar y acumular capital real en México
Sigue leyendo: La sangría invisible de las cuotas sin tarjeta en el presupuesto mensual
Confundir la comodidad de un saldo a la vista con una estrategia patrimonial enseña que ningún rendimiento de dos dígitos sirve si el costo del súper avanza más rápido que tu aplicación.