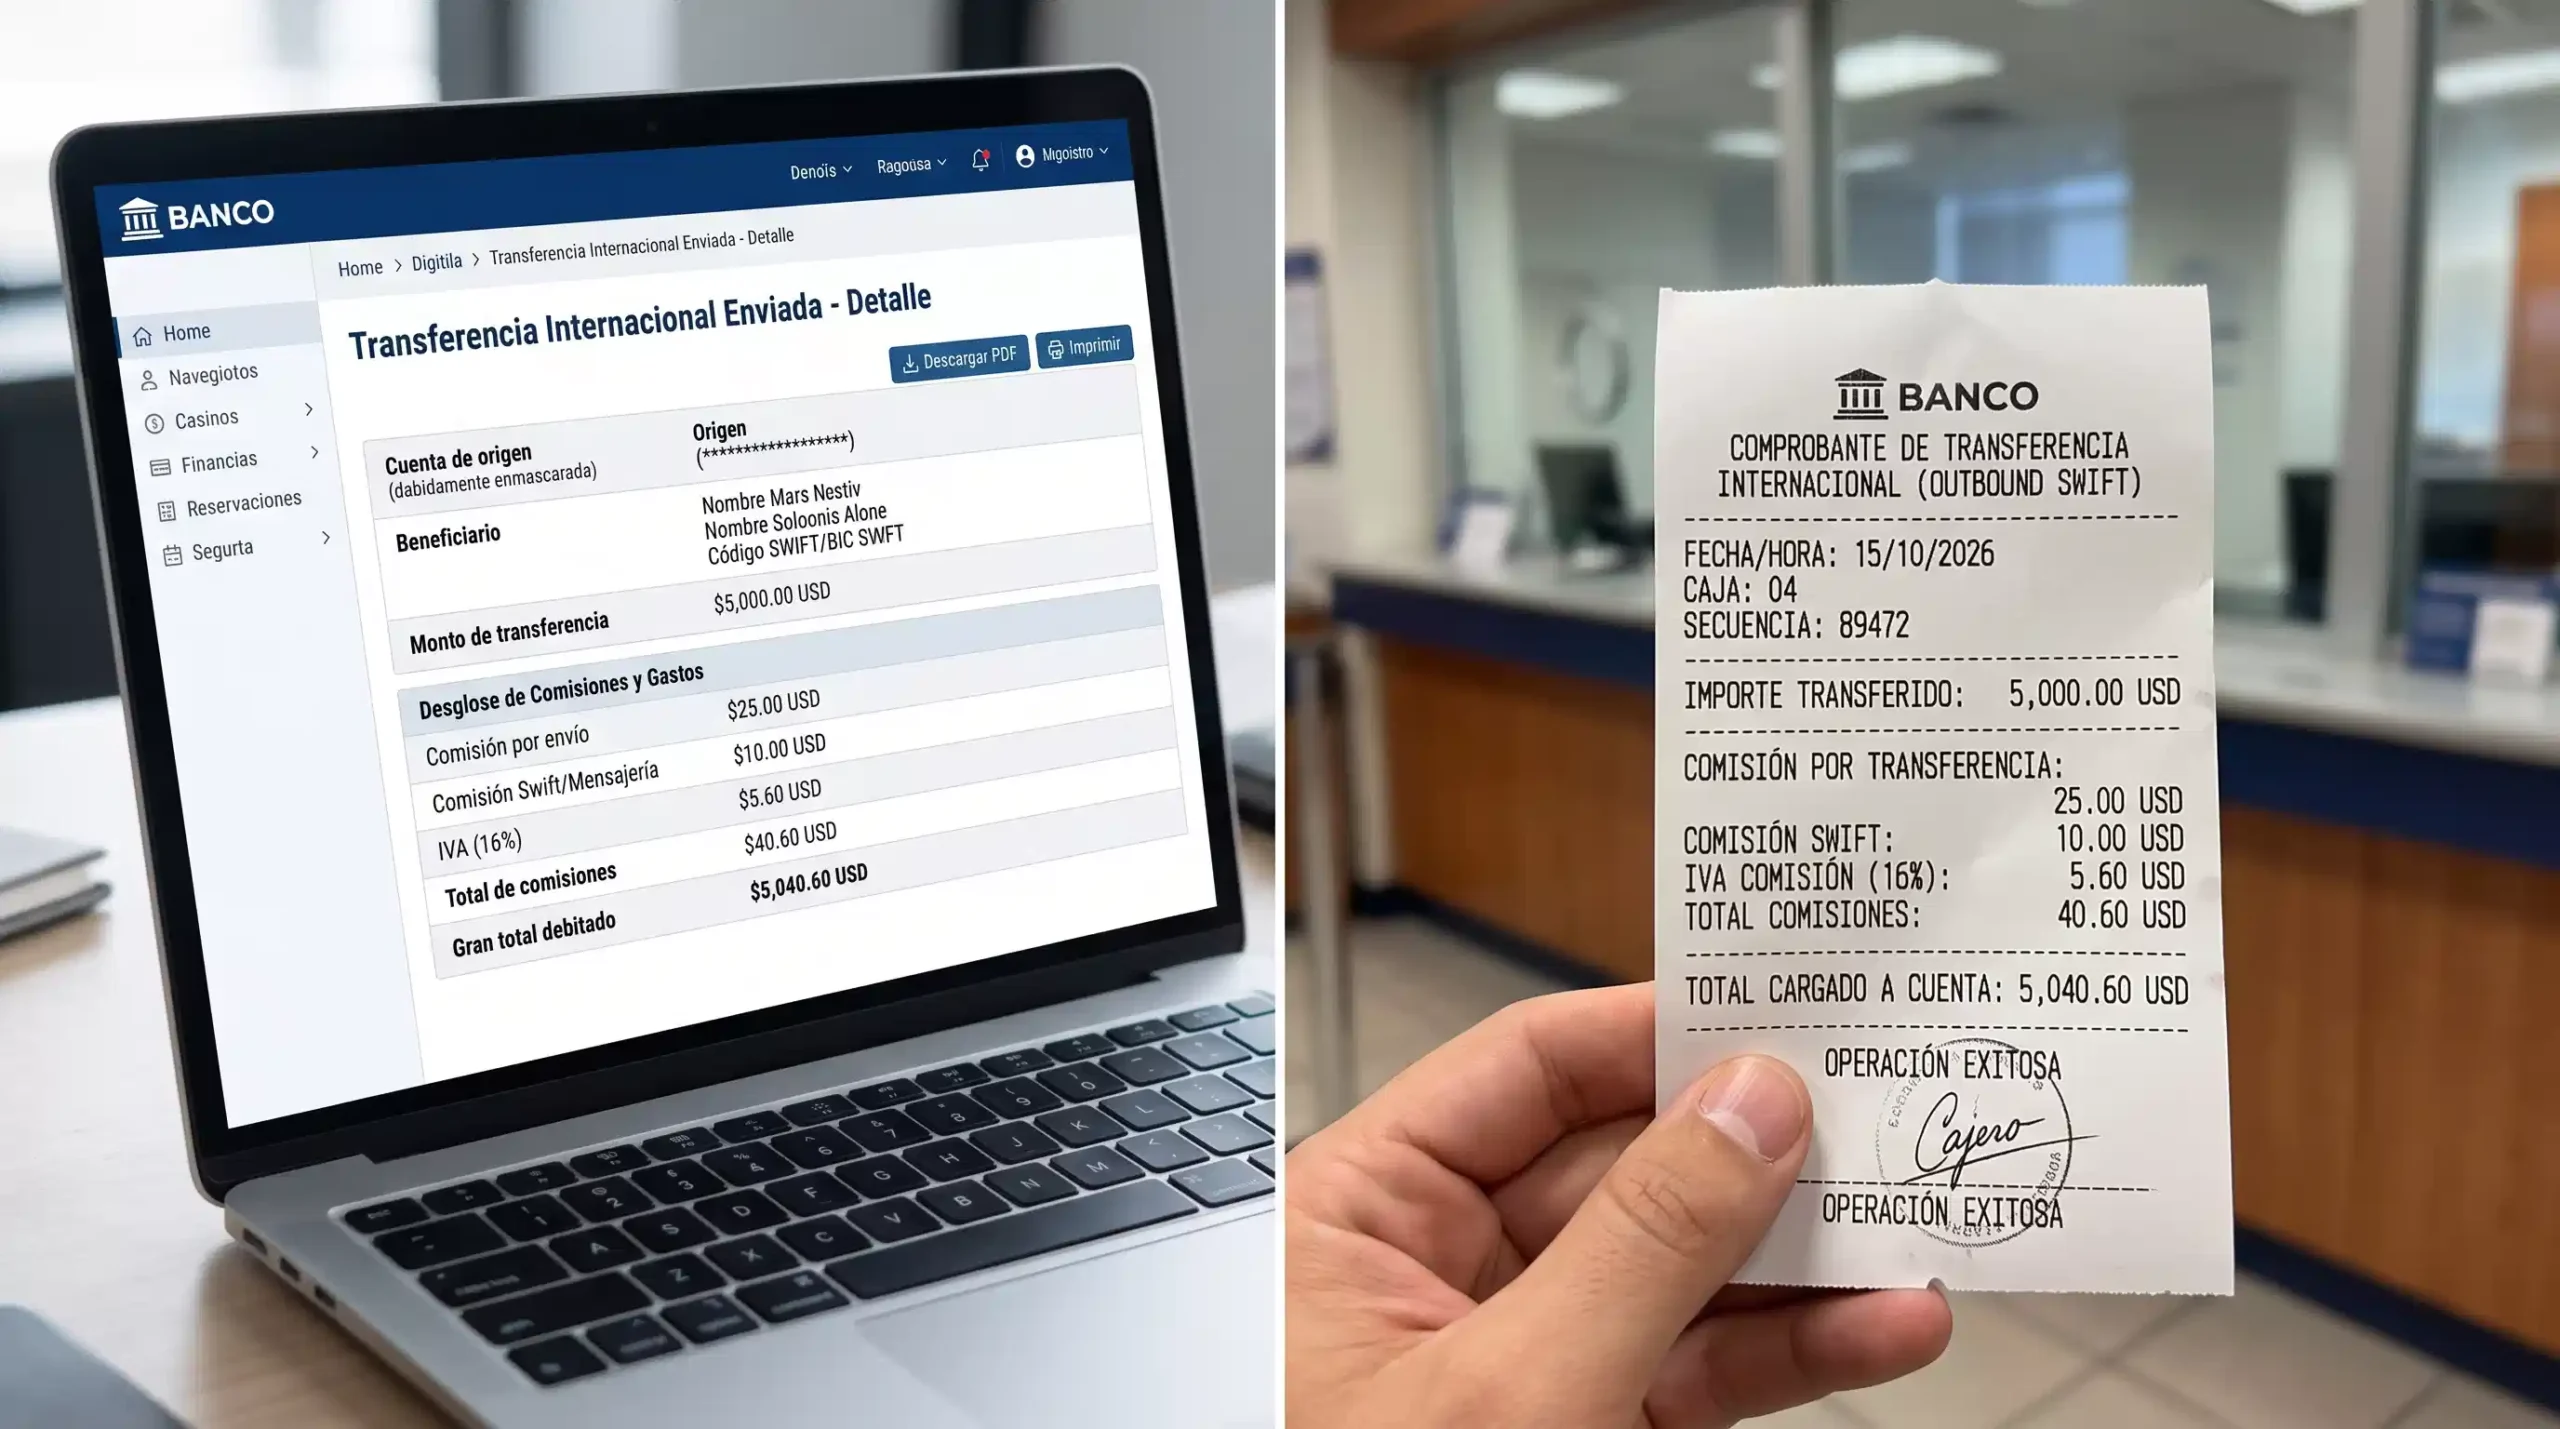
Ventanilla bancaria a mediodía: tres días hábiles de espera y un spread cambiario que devora el margen antes de que el dinero cruce la frontera.
• TU DINERO: ARBITRAJE Y DIVISAS | INFRAESTRUCTURA BANCARIA | LECTURA: 4 MIN
Mandar dinero fuera del país a través de la ventanilla de un banco tradicional siempre ha sido un asalto en despoblado: tarifas de primer mundo por un servicio con tecnología de los años setenta.
Nos acostumbramos tanto a que los ejecutivos de cuenta hablaran de claves SWIFT y códigos intermediarios como si fueran fórmulas sagradas que nadie cuestionaba el costo de mover unos cuantos miles de billetes verdes. Quien sigue acudiendo a formarse a una sucursal para fondear a un proveedor o enviar ahorros al extranjero comete un error de novato: pagar doble comisión por una infraestructura obsoleta que congela la liquidez durante setenta y dos horas hábiles.
La regla de supervivencia financiera aquí es elemental. Romper la inercia con las instituciones tradicionales y entender en qué ventanillas se evapora el dinero antes de que llegue a su destino.
EL PEAJE DE LA BANCA OBSOLETA
Lo que sostiene el negocio de transferencias foráneas no es la seguridad técnica, sino la opacidad en la cotización del tipo de cambio. Justificar un cobro fijo de treinta dólares mientras por debajo de la mesa te castigan con cincuenta centavos por cada divisa convertida es regalarle el margen al intermediario institucional.
La sangría queda documentada en los estados de cuenta corporativos y personales: mientras las tesorerías alternativas crecieron 40% en adopción de rieles digitales transfronterizos, las transferencias por ventanilla tradicional siguen moliendo hasta un 4.5% del capital total enviado al sumar la tarifa de emisión, el costo del banco corresponsal y el spread cambiario artificial. Quien dispersa cinco mil dólares descubre al final de la ruta que más de cuatro mil pesos mexicanos se quedaron atascados en trámites burocráticos que un riel moderno procesa en menos de quince minutos.
Conviene dejar de subsidiar la ineficiencia de los conmutadores bancarios. El verdadero control del dinero empieza cuando auditas cuánto te cuesta cada segundo que tus fondos pasan flotando en el limbo financiero.
¿Cómo mueves tus fondos a través de la frontera?
El canal que seleccionas define cuánta liquidez se queda en las comisiones de intermediación.
Tarifa fija de emisión en dólares más spread inflado en ventanilla y cobro sorpresa por bancos corresponsales en la ruta.
Conversión a precio real de mercado con comisión porcentual transparente y acreditación en destino el mismo día hábil.
Uso de rieles tecnológicos directos que liquidan saldo de manera instantánea, eliminando la cadena de corresponsalía.
La auditoría a la letra chiquita del envío
Dónde revisar antes de confirmar para que no te rasuren el capital de trabajo.
Comparar la cotización ofrecida por el banco contra el mercado mayorista en tiempo real para calcular la mordida oculta.
Seleccionar la modalidad de gastos correcta para evitar que el banco receptor reciba un monto menor al pactado en la factura.
Exigir el folio de confirmación fiscal por la comisión cobrada para acreditar el gasto financiero ante la autoridad tributaria.
Sigue leyendo: La sangría oculta de procesar transferencias internacionales de fondos en el turismo
Sigue leyendo: La sangría invisible de las cuotas sin tarjeta en el presupuesto mensual
Aceptar que un banco se quede con el 4% de tu dinero por mover datos de una pantalla a otra enseña que ningún negocio sobrevive si tolera intermediarios obsoletos.