

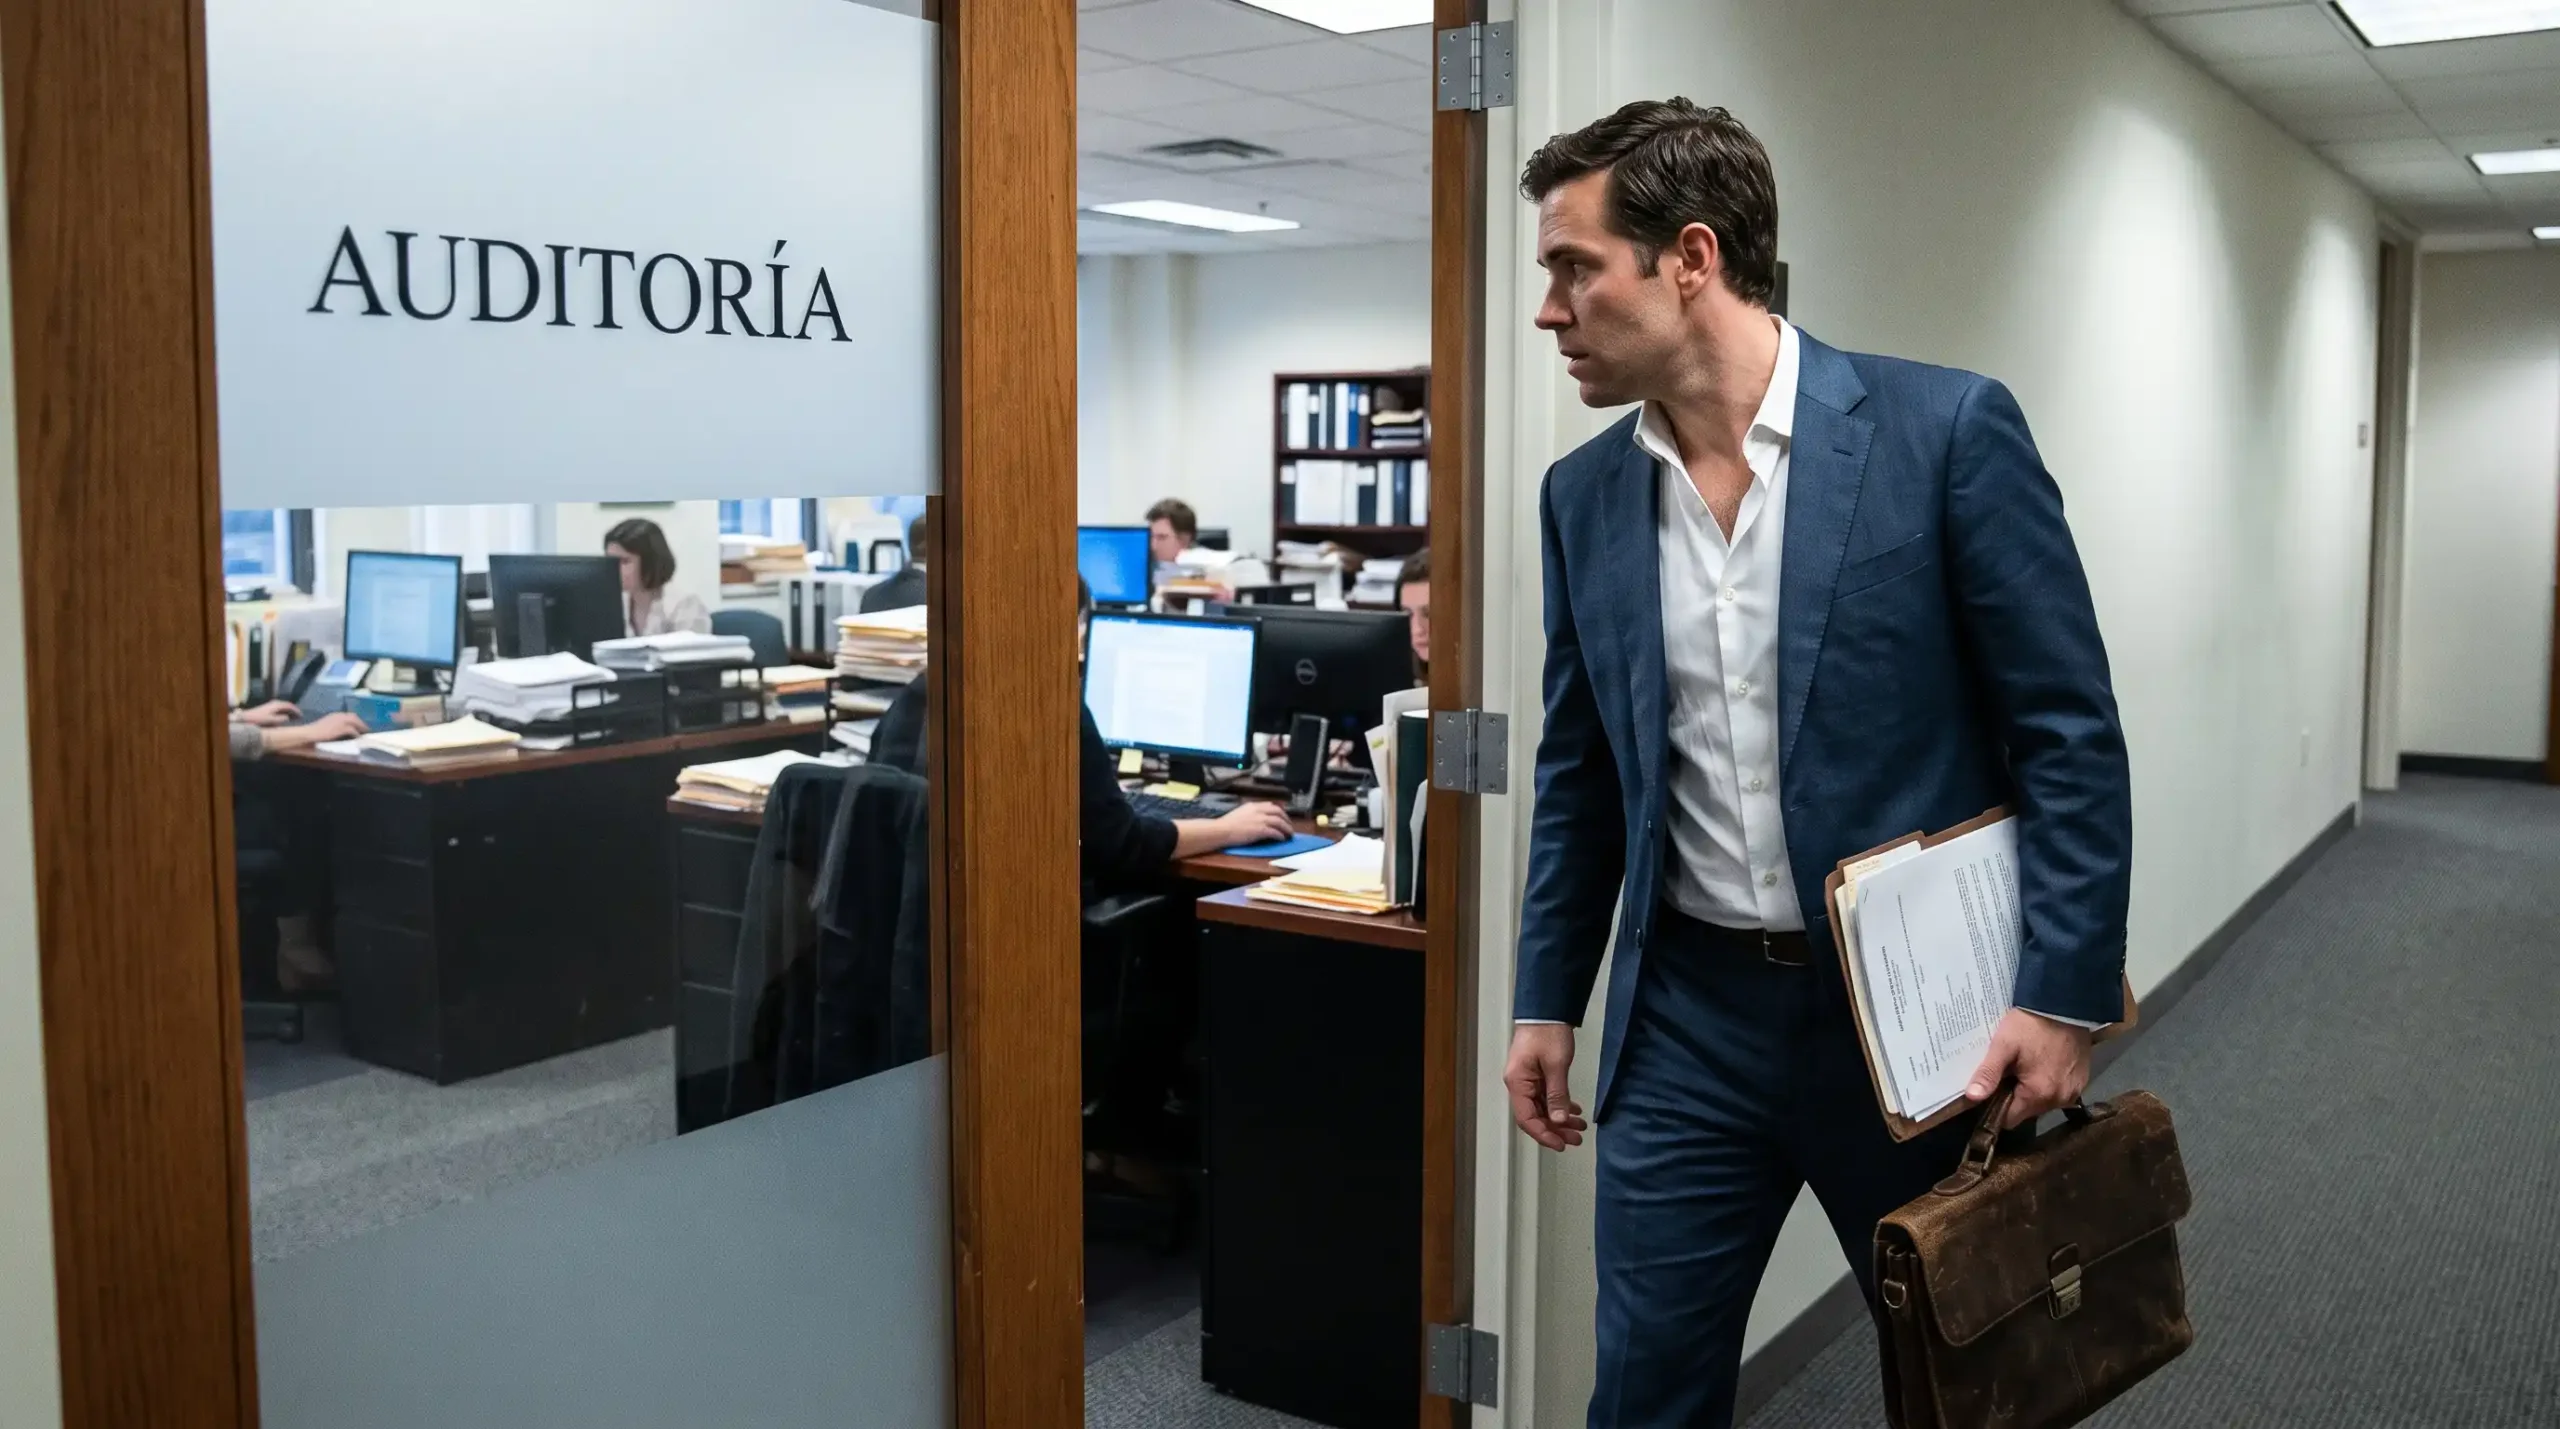
La pinza jurídica entre la desaparición del perdón fiscal y la cárcel preventiva por tropiezos en la proveeduría ordinaria.
Pensar que la prisión preventiva por temas de facturas solo persigue a los grandes operadores del fraude fiscal es caminar con los ojos vendados al borde de un precipicio corporativo. Los consorcios multinacionales absorben litigios de una década con despachos de postín, pero el negocio mediano e independiente se juega la nómina cada quincena. En el marco actual, asumir que tener un archivo XML y un comprobante de transferencia bancaria basta para respaldar una operación comercial es una imprudencia que puede vaciarte las cuentas bancarias y llevarte a una audiencia penal antes del mediodía.
El marco legal cerró las salidas por dos vías distintas. Con la reforma al Artículo 28 constitucional desaparecieron los decretos de condonación de adeudos que salvaban a las empresas tras una crisis de cobranza o un mal año de ventas. La ley prohíbe de tajo cualquier quita sobre el impuesto histórico; el recaudador no tiene margen legal para perdonar el adeudo principal, y cualquier facilidad de pago exige un desembolso inicial del veinte por ciento, dejando fuera partidas clave como el IVA retenido o el ISR de los trabajadores.
EL RIESGO EN LA CADENA DE SUMINISTRO
La parte más delicada no está en lo que hace tu contador, sino en lo que dejó de hacer tu proveedor de fletes, limpieza o refacciones. Si a esa empresa tercera le observan su domicilio fiscal, omite una declaración o entra en el radar del artículo 69-B del Código Fiscal, la autoridad presume de inmediato que sus servicios jamás existieron. A partir de ese momento, tu empresa queda expuesta a recalcular impuestos con multas que superan el setenta por ciento del monto pagado.
El salto al terreno penal es automático desde la reforma al Artículo 19: al tipificar cualquier conducta vinculada a comprobantes simulados dentro de la prisión preventiva oficiosa, el ministerio público puede solicitar la reclusión del administrador único durante el juicio sin tener que probar peligro de fuga. La ley contempla penas de dos a nueve años de cárcel, y el contribuyente cuenta con apenas treinta días hábiles para armar carpetas de materialidad con contratos de fecha cierta, bitácoras de trabajo y evidencia fotográfica que demuestren que las compras de hace dos ejercicios fiscales fueron reales.
¿Cuáles son las alertas críticas en la operación diaria?
Toca cada rubro para auditar el impacto directo sobre tu liquidez y estabilidad legal:
Inconsistencias entre el timbrado y las declaraciones bastan para que la autoridad inhabilite la facturación, frenando los cobros de cartera en seco.
Si tu prestador de servicios no desvirtúa las observaciones del fisco, tus deducciones se anulan y debes liquidar el impuesto omitido de golpe.
El juez de control dicta reclusión obligatoria para los directivos imputados por operaciones simuladas, eliminando la opción de enfrentar el proceso en libertad.


[…] Sigue leyendo: De la factura al penal: la trampa constitucional que dejó a los negocios en riesgo […]